


Imagina a una pareja que lleva dos años ahorrando. Encuentran una casa que les gusta, el banco los aprueba y celebran. Entonces llega la lista de gastos que nadie les había explicado: avalúo, notario, impuestos, registro. El enganche ya estaba apartado, pero ese dinero extra no. Pasa más de lo que parece, y casi siempre se puede evitar si haces los números antes de enamorarte de una casa. Esta guía te explica cómo comprar tu primera casa sin sorpresas.
Actualizado: octubre 2026
En corto: para comprar tu primera casa necesitas tres cosas. Primero, saber cuánto puedes pagar al mes, que suele ser alrededor de un tercio de tu ingreso. Segundo, juntar el enganche (entre 5 % y 20 %) más un colchón para gastos de compra. Tercero, comparar créditos por su costo total, no solo por la tasa. Si compran en pareja, decidan antes cómo se escritura.
¿Cuánto tengo que ganar para que me den un crédito?
Depende del monto, del plazo, de la tasa y de tu historial en Buró de Crédito. Para tener una referencia real, Expansión hizo en agosto de 2026 un ejercicio con el simulador de Condusef:
- Casa de unos 2 millones de pesos (10 % de enganche, 20 años): el ingreso mensual que pedían los bancos iba desde unos $37,000 hasta unos $63,000.
- Casa de unos 4.4 millones en la CDMX: iba desde unos $79,600 hasta unos $136,000.
En esos ejemplos, la mensualidad equivale aproximadamente a un tercio del ingreso. Usa esa regla como referencia, no como ley. Con una tasa de 11 %, un plazo de 20 años y un 10 % adicional por seguros, el ingreso mensual aproximado es:
- Crédito de $1.5 millones: unos $52,000.
- Crédito de $2.5 millones: unos $86,000.
- Crédito de $4 millones: unos $138,000.
- Crédito de $6 millones: unos $206,000.
Son estimaciones. Tu tasa real, tu edad y tu historial las cambian.
Haz tus números con la calculadora
Escribe el precio de la casa que te interesa, tu enganche y tu plazo, y verás una mensualidad aproximada. También puedes hacerlo al revés: con tu ingreso, calcula cuánto crédito podrías pedir.
Calculadora de crédito hipotecario
Una estimación para que llegues con números a tu primera cita con el banco. No es una oferta de crédito.
Cálculo con mensualidad fija (sistema francés). Cada banco, Infonavit y Fovissste calculan con sus propias reglas, además de revisar tu historial en Buró de Crédito, tu edad y tu antigüedad laboral. Usa el resultado como referencia y compáralo con el simulador de Condusef.
Platica con nosotros por WhatsApp¿Qué banco da el mejor crédito?
No hay un banco que sea el mejor para todos. El mismo ejercicio de Expansión lo muestra: para una casa de precio promedio, la diferencia en ingreso requerido entre un banco y otro superaba los $26,000 al mes. Pero el banco que pide menos ingreso no siempre es el más barato. En ese ejercicio, el que pedía menos ingreso terminaba con un pago total mayor a 5.69 millones, frente a unos 4.79 millones de otro banco.
Lo que sí puedes hacer, según Condusef:
- Comparar el CAT (Costo Anual Total), que incluye comisiones y seguros, no solo la tasa.
- Usar su simulador, que compara 50 instituciones. Usa el mismo precio, enganche y plazo en todas.
- Pedir la oferta vinculante, que es gratuita y cuyas condiciones se mantienen 20 días naturales.
- Elegir créditos en pesos, no en veces salario mínimo ni en UDIs, para saber con exactitud cuánto debes.
¿Banco, Infonavit o Fovissste?
Infonavit. Según Medio Tiempo, necesitas relación laboral vigente, estar registrado en el IMSS con al menos 6 meses de cotización, autorizar la consulta en Buró de Crédito, tomar el curso del Instituto y cumplir la precalificación. El crédito individual llega hasta $2,935,002.35. Los créditos compartidos pueden superar los 6.8 millones, de acuerdo con la publicación del DOF del 13 de mayo de 2026. La tasa es fija, de 3.69 % a 10.45 % según el salario, según El Imparcial. Los requisitos de puntos cambiaron en 2026 y las fuentes no coinciden, así que revisa tu precalificación en Mi Cuenta Infonavit.
Cofinavit: suma tu crédito de Infonavit con el de un banco. Fovissste: si trabajas para el gobierno, revísalo también.
Un banco puede darte más flexibilidad en el monto, pero normalmente pide más ingreso y su tasa es más alta. Compara siempre las dos rutas con tus números.
Si compro en pareja, ¿qué obligaciones legales tenemos?
Depende de si están casados o no.
Casados. Hay dos regímenes. En sociedad conyugal, lo que adquieren durante el matrimonio es de los dos. En separación de bienes, cada quien conserva lo suyo y la casa suele quedar a nombre de quien aparece en el Registro Público. El régimen se define en las capitulaciones matrimoniales, ante notario, y la escritura debe indicarlo.
No casados. Lo más común es la copropiedad con porcentajes. Escribe en la escritura quién aportó cuánto y reglamenta qué pasa si uno quiere vender. Imagina una pareja que compra a medias, pero en realidad uno puso casi todo el enganche. Si la escritura dice 50 y 50, el documento es el que prevalece, y esa diferencia puede pesar en una separación. Las reglas de concubinato varían por estado, así que consulta con un notario de la entidad donde está la casa.
Con crédito conjunto. Cada solicitante se evalúa por separado: ingreso, edad, antigüedad laboral e historial. Si uno tiene mal Buró, puede afectar a los dos. Infonavit ofrece Unamos Créditos, que permite sumar el crédito con tu pareja aunque no estén casados. Algunos bancos no ofrecen créditos en copropiedad, así que pregunta antes.
¿Qué gastos hay además del enganche?
Según Condusef, el desembolso inicial incluye el enganche (generalmente de 5 % a 20 %), el avalúo, los gastos de investigación del banco y los gastos notariales: escrituración, honorarios, impuestos y registro público. En la compra, el impuesto principal es el de adquisición de inmuebles (ISAI), que cambia entre la CDMX y el Estado de México y, en este último, depende del municipio.
Las estimaciones que circulan varían mucho, y no encontré una tabla oficial única. Por eso, pide al notario el desglose por escrito antes de apartar. Como punto de partida para planear, puedes reservar alrededor de 7 % del precio, sabiendo que no es una cifra oficial.
¿Qué papeles debo revisar antes de comprar tu primera casa?
- Escritura a nombre del vendedor y su identificación.
- Certificado de libertad de gravamen, que confirma que no hay hipotecas ni embargos.
- Predial y agua al corriente.
- Régimen de condominio y cuotas, si es condominio.
- Medidas reales frente a las de la escritura y el catastro.
¿Y la plusvalía? ¿Qué pasa cuando venda?
La plusvalía es lo que gana de valor tu casa con el tiempo. Cuando vendas, la ley contempla una exención de ISR para la venta de casa habitación, con condiciones. Según el artículo 93 de la LISR, la contraprestación no debe exceder de 700,000 UDIs, la venta se formaliza ante notario y no puedes haber usado esa exención en los tres años anteriores. Si pasas del límite, el excedente sí paga impuesto. Consulta a un contador antes de vender.
¿Mejor casa nueva o usada?
Nueva: nadie la ha habitado, las instalaciones son nuevas y revisas el proyecto completo desde el inicio. Lo que debes pedir por escrito: fecha de entrega, acabados y qué incluye.
Usada: puede tener mejor ubicación o precio por metro cuadrado, pero exige más revisión de papeles y de estado físico.
Si quieres ver dos opciones nuevas en el Estado de México, estas son las que tenemos.
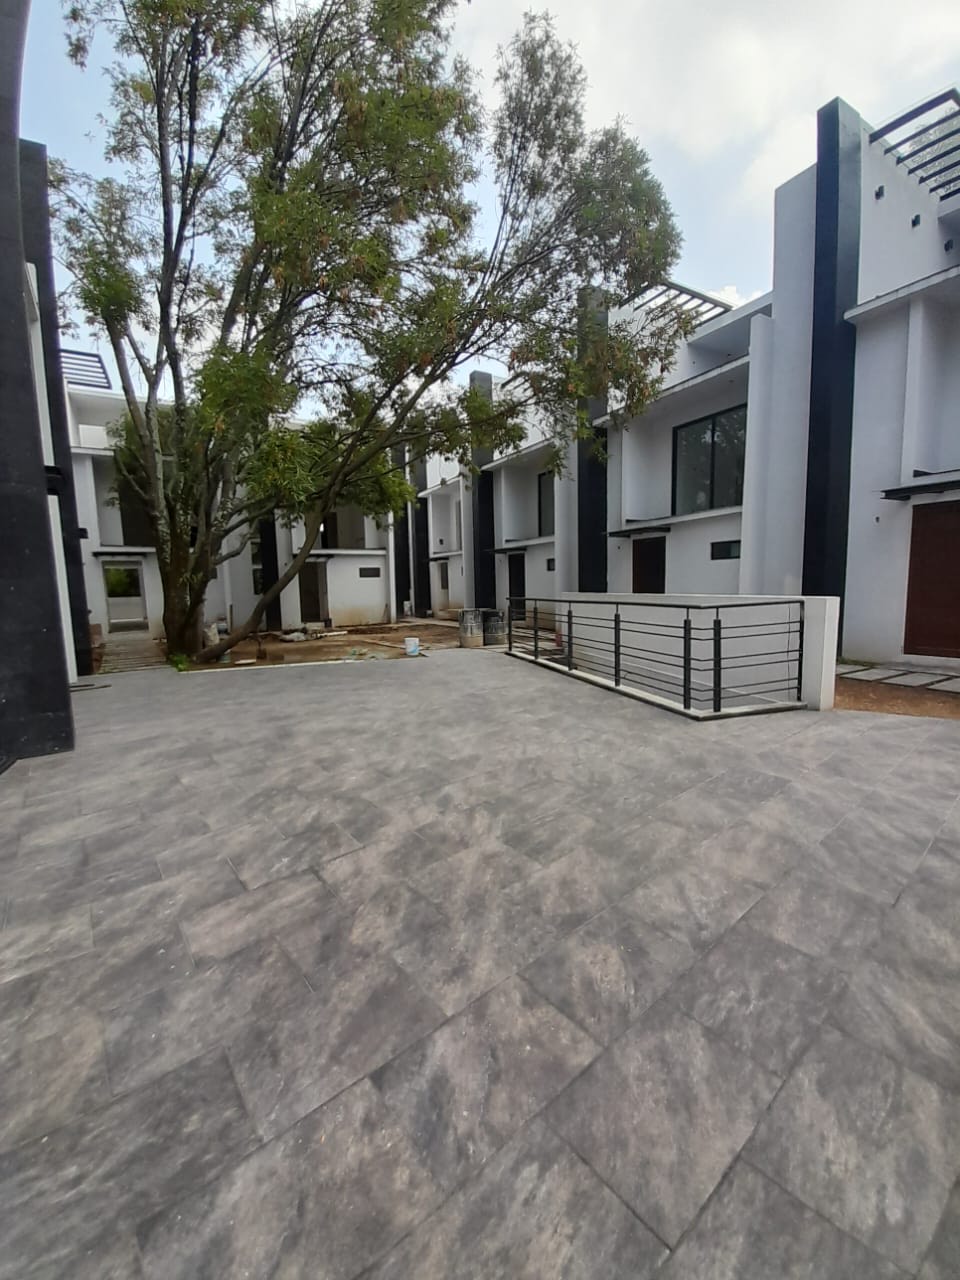
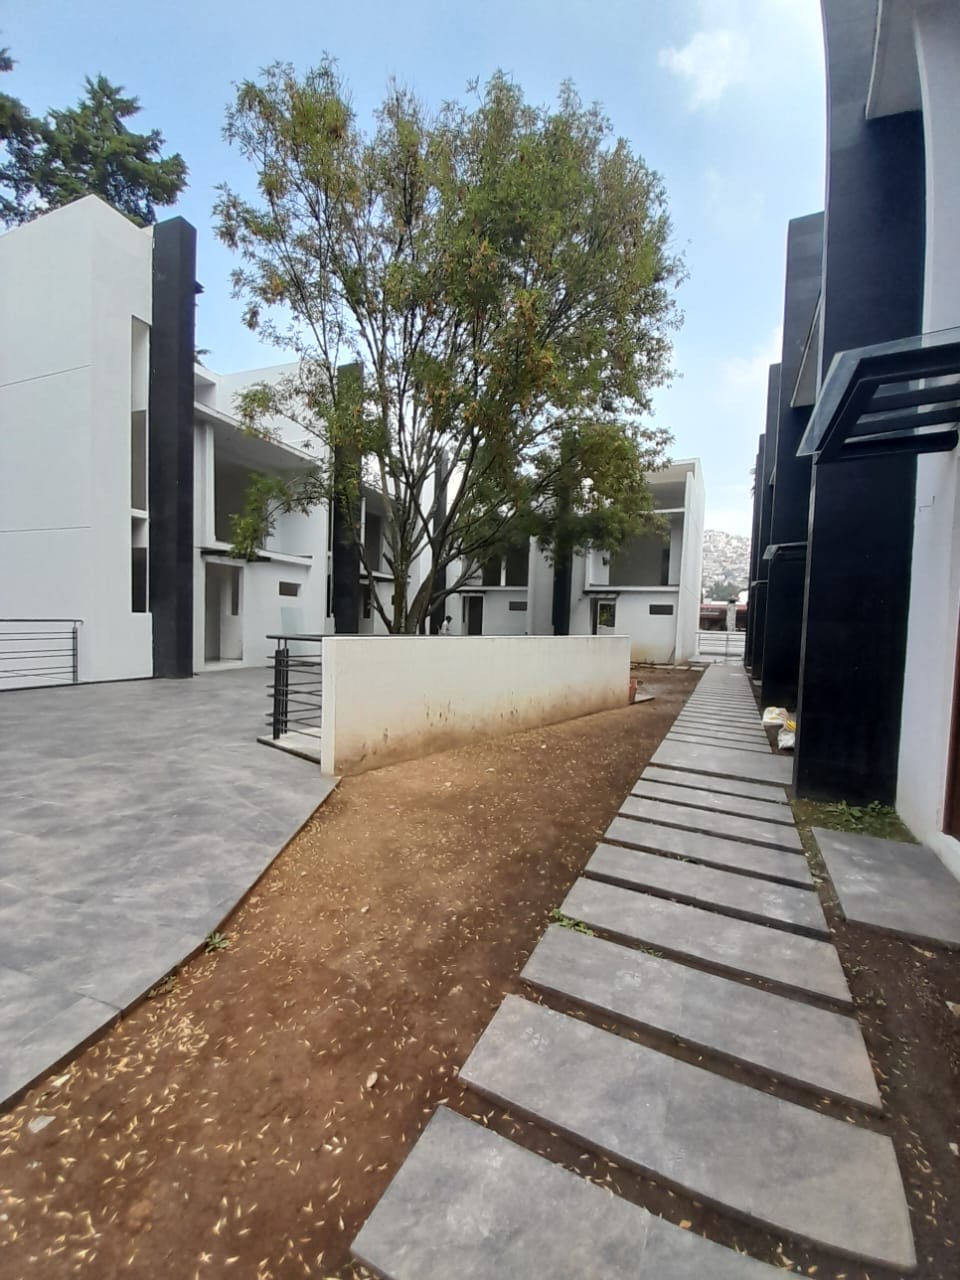
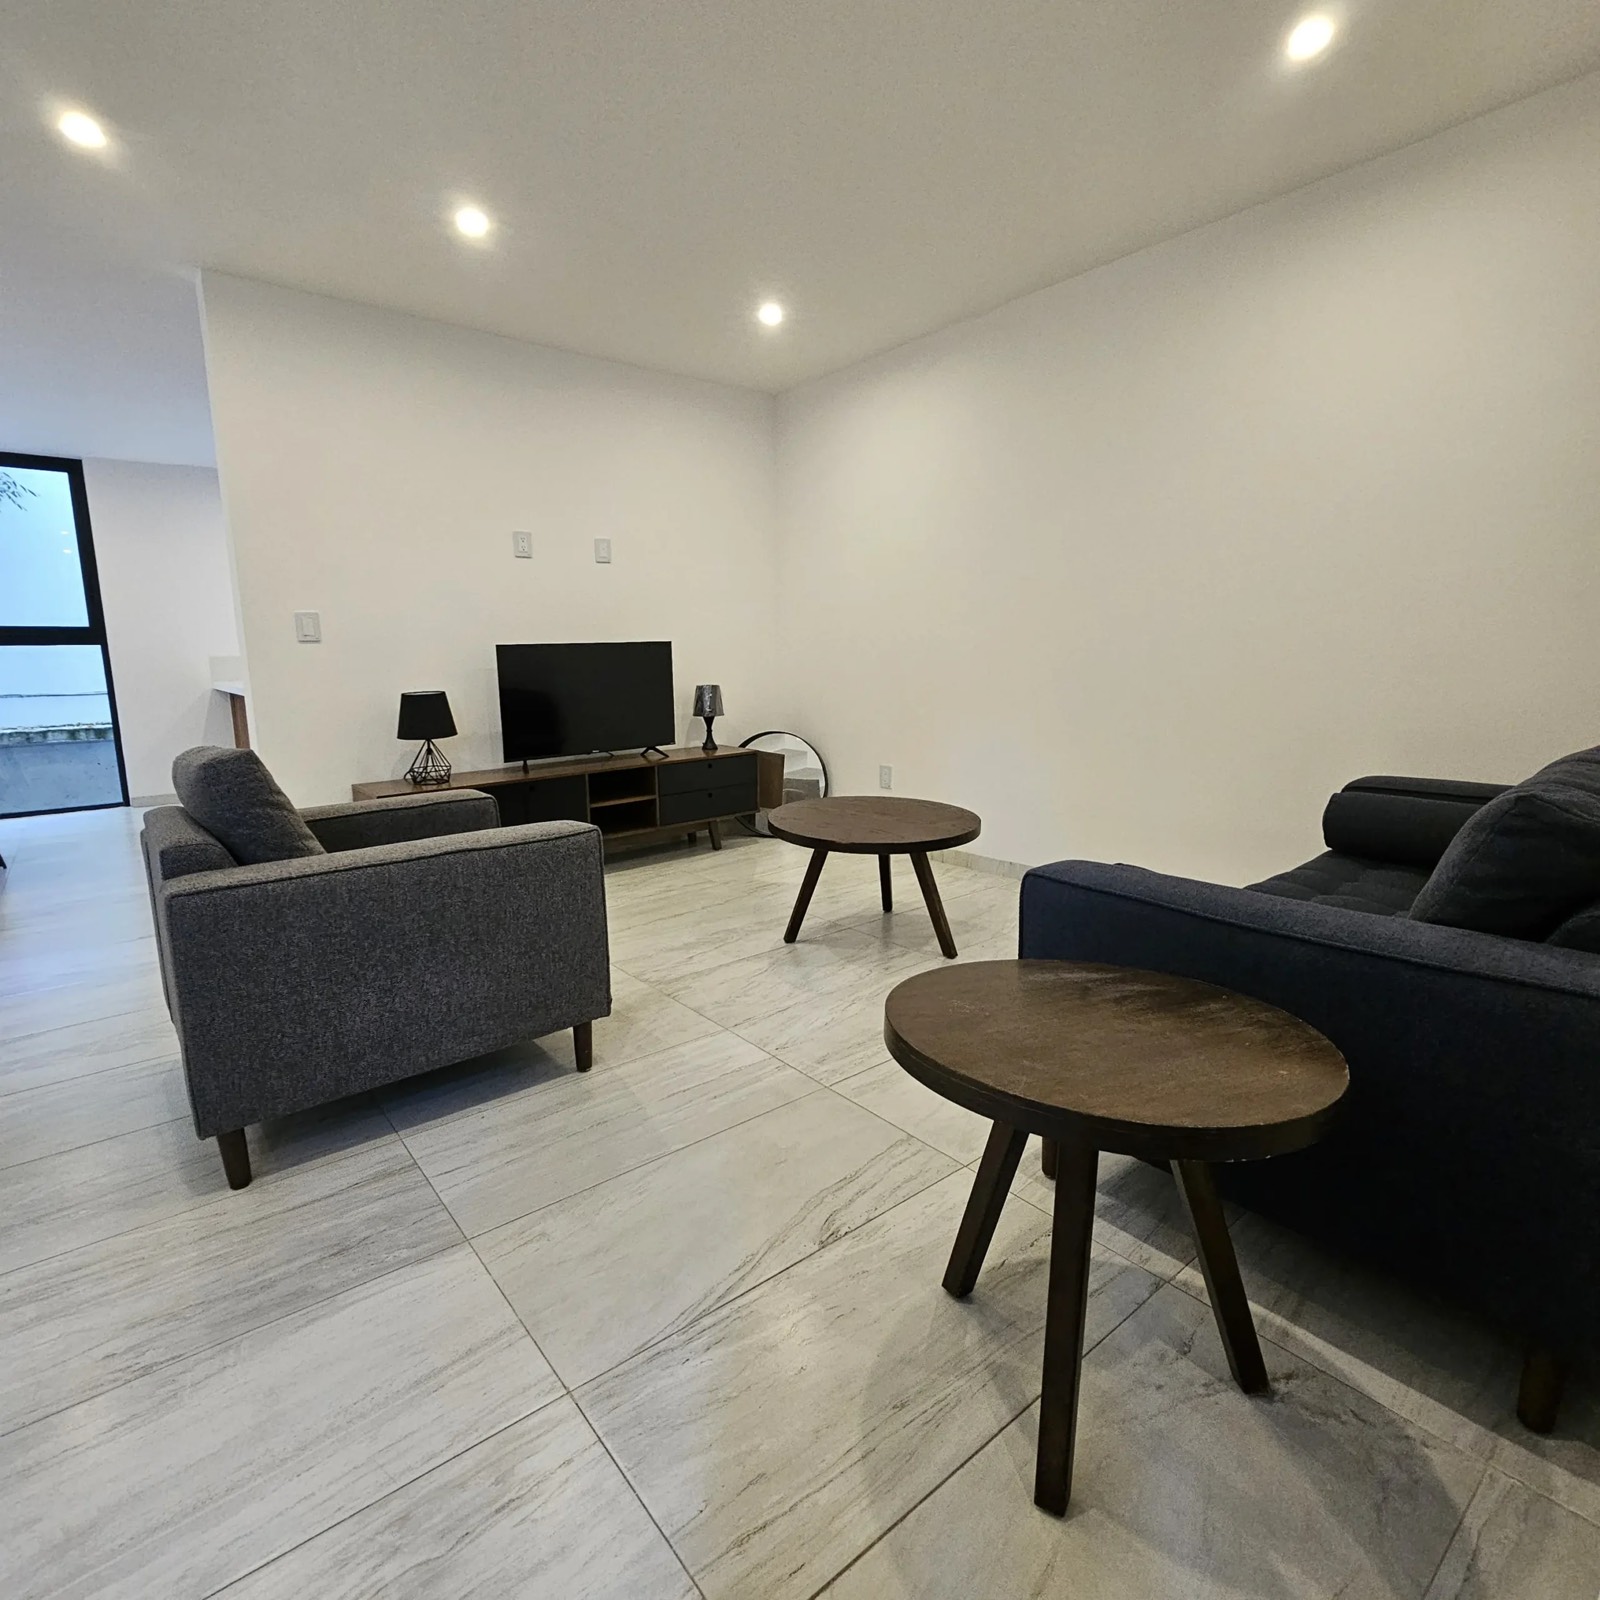
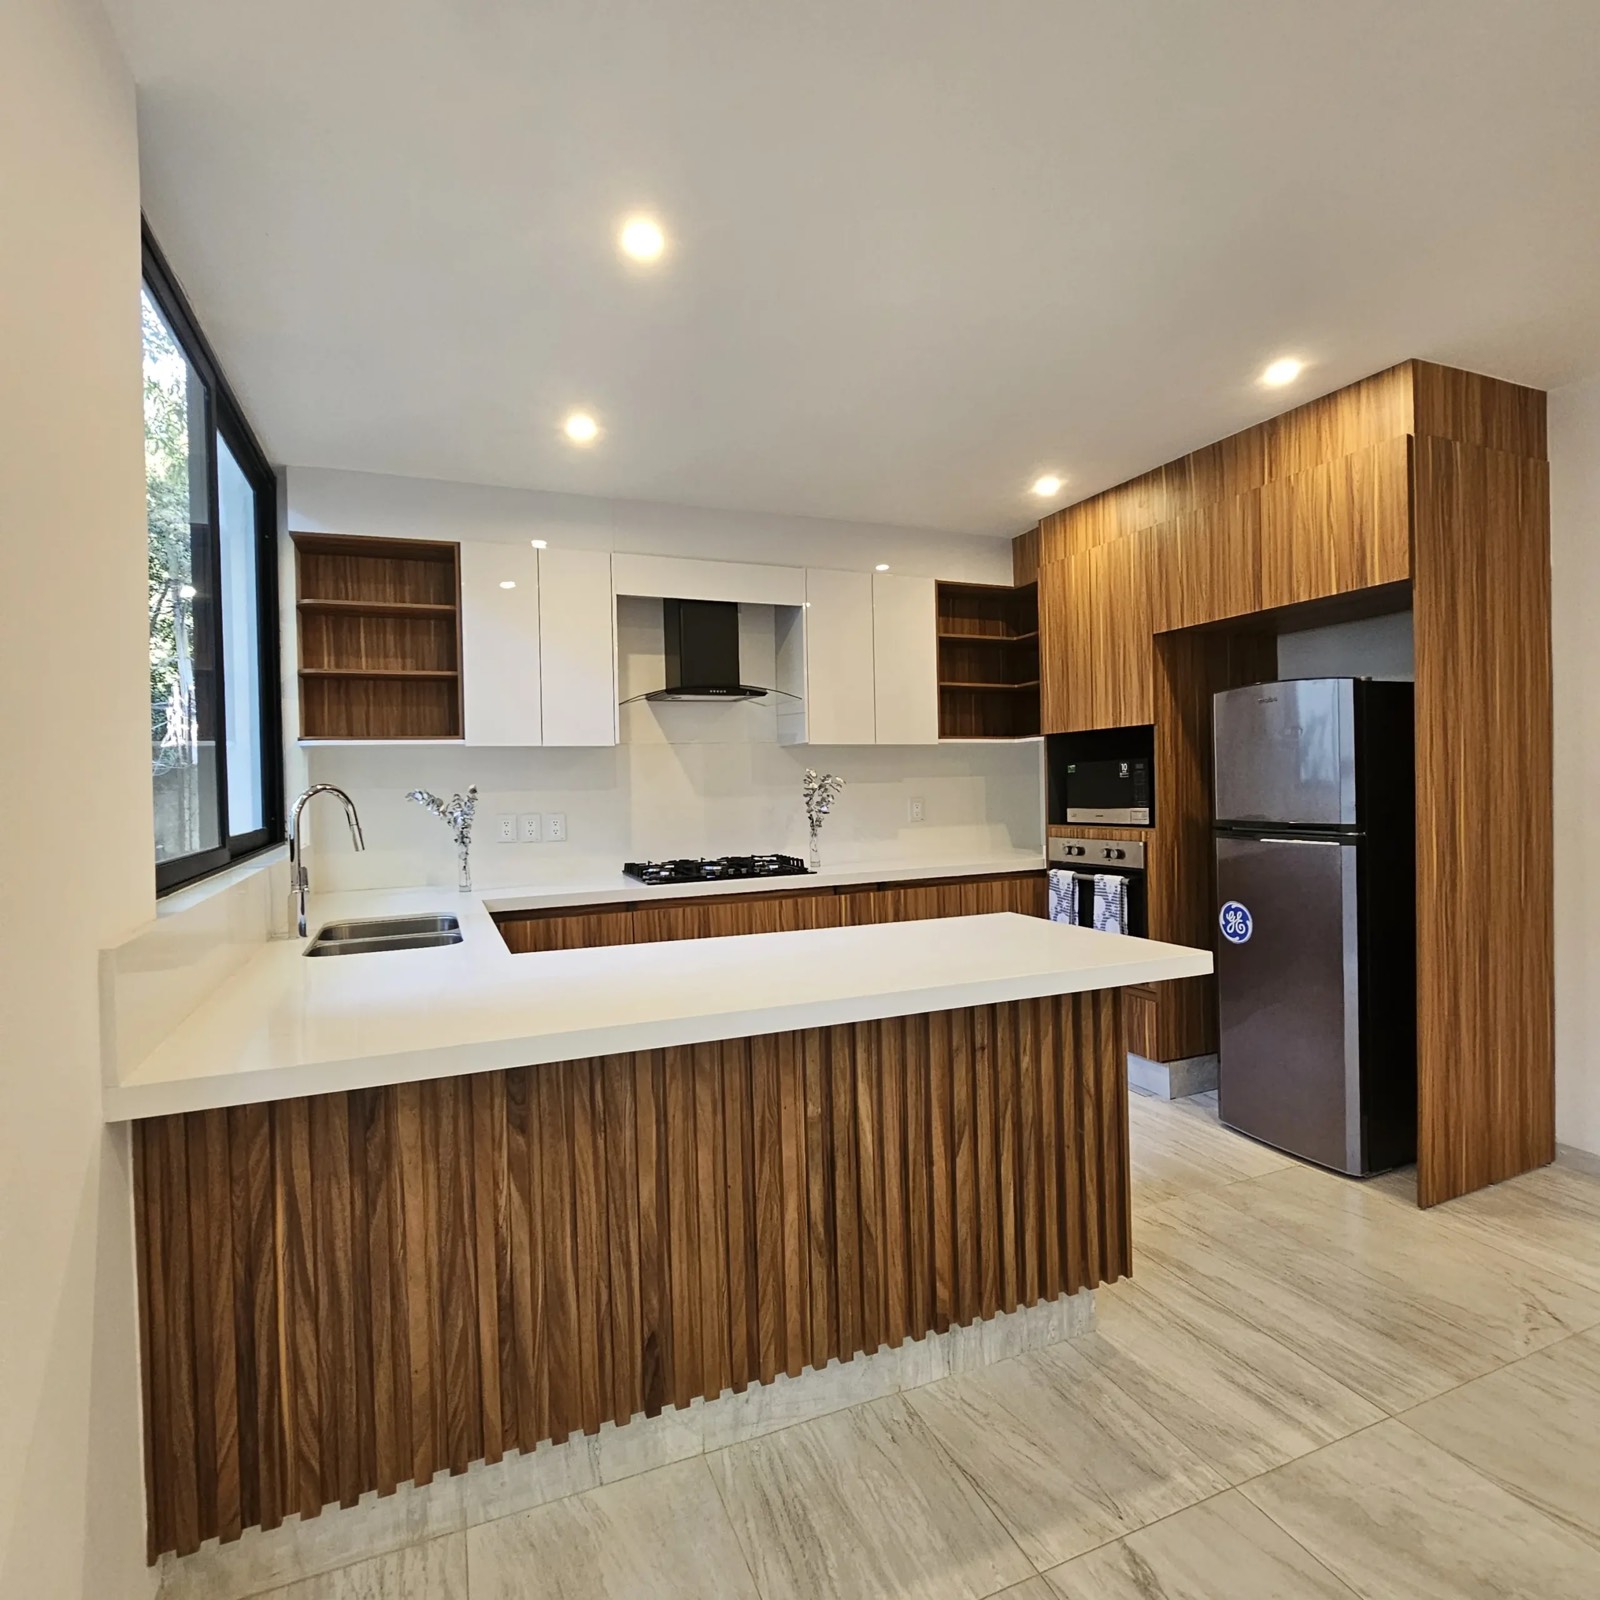
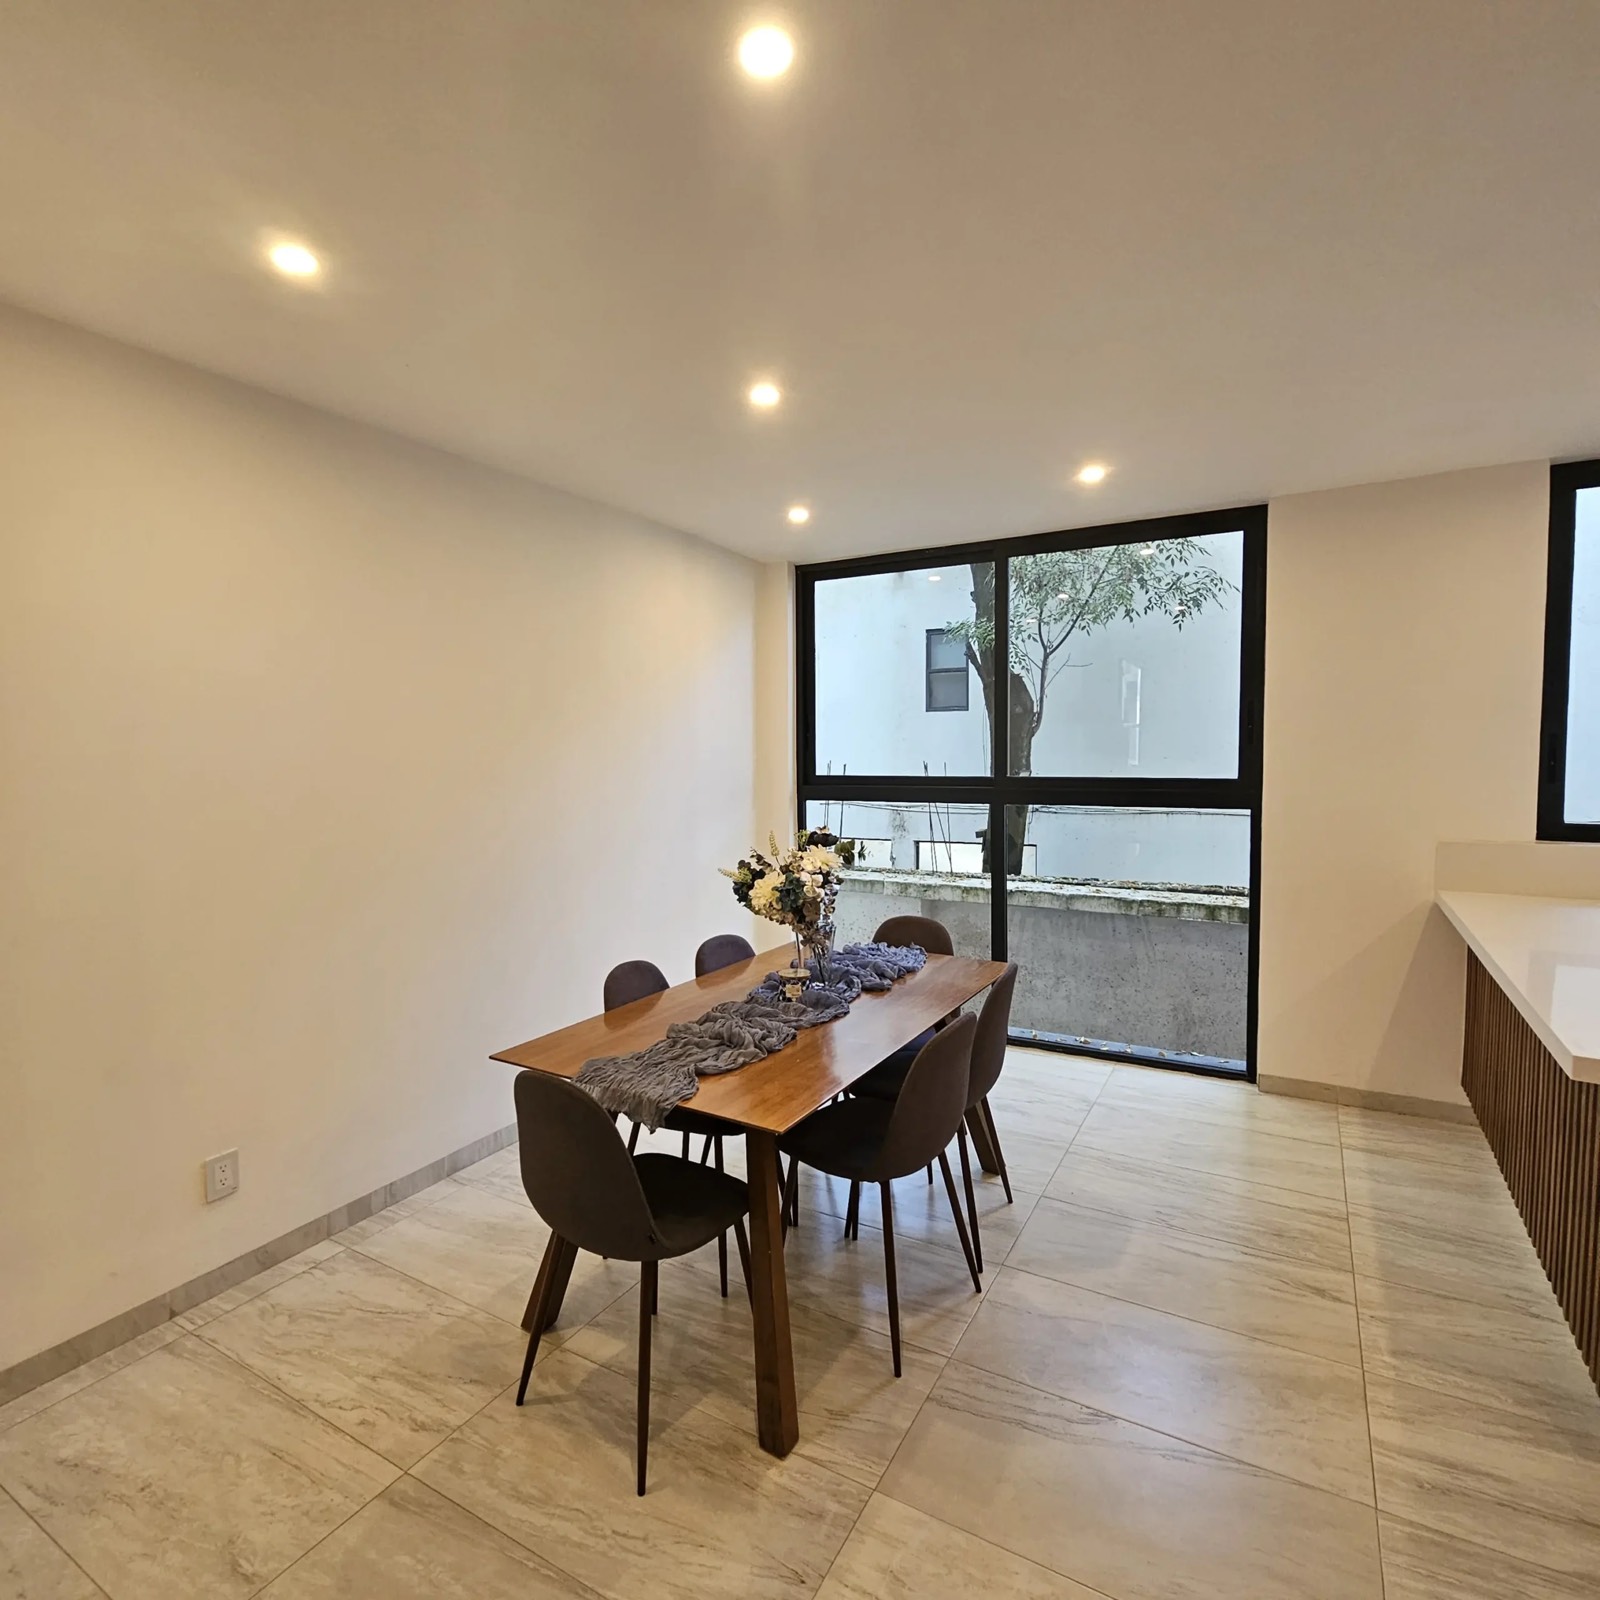
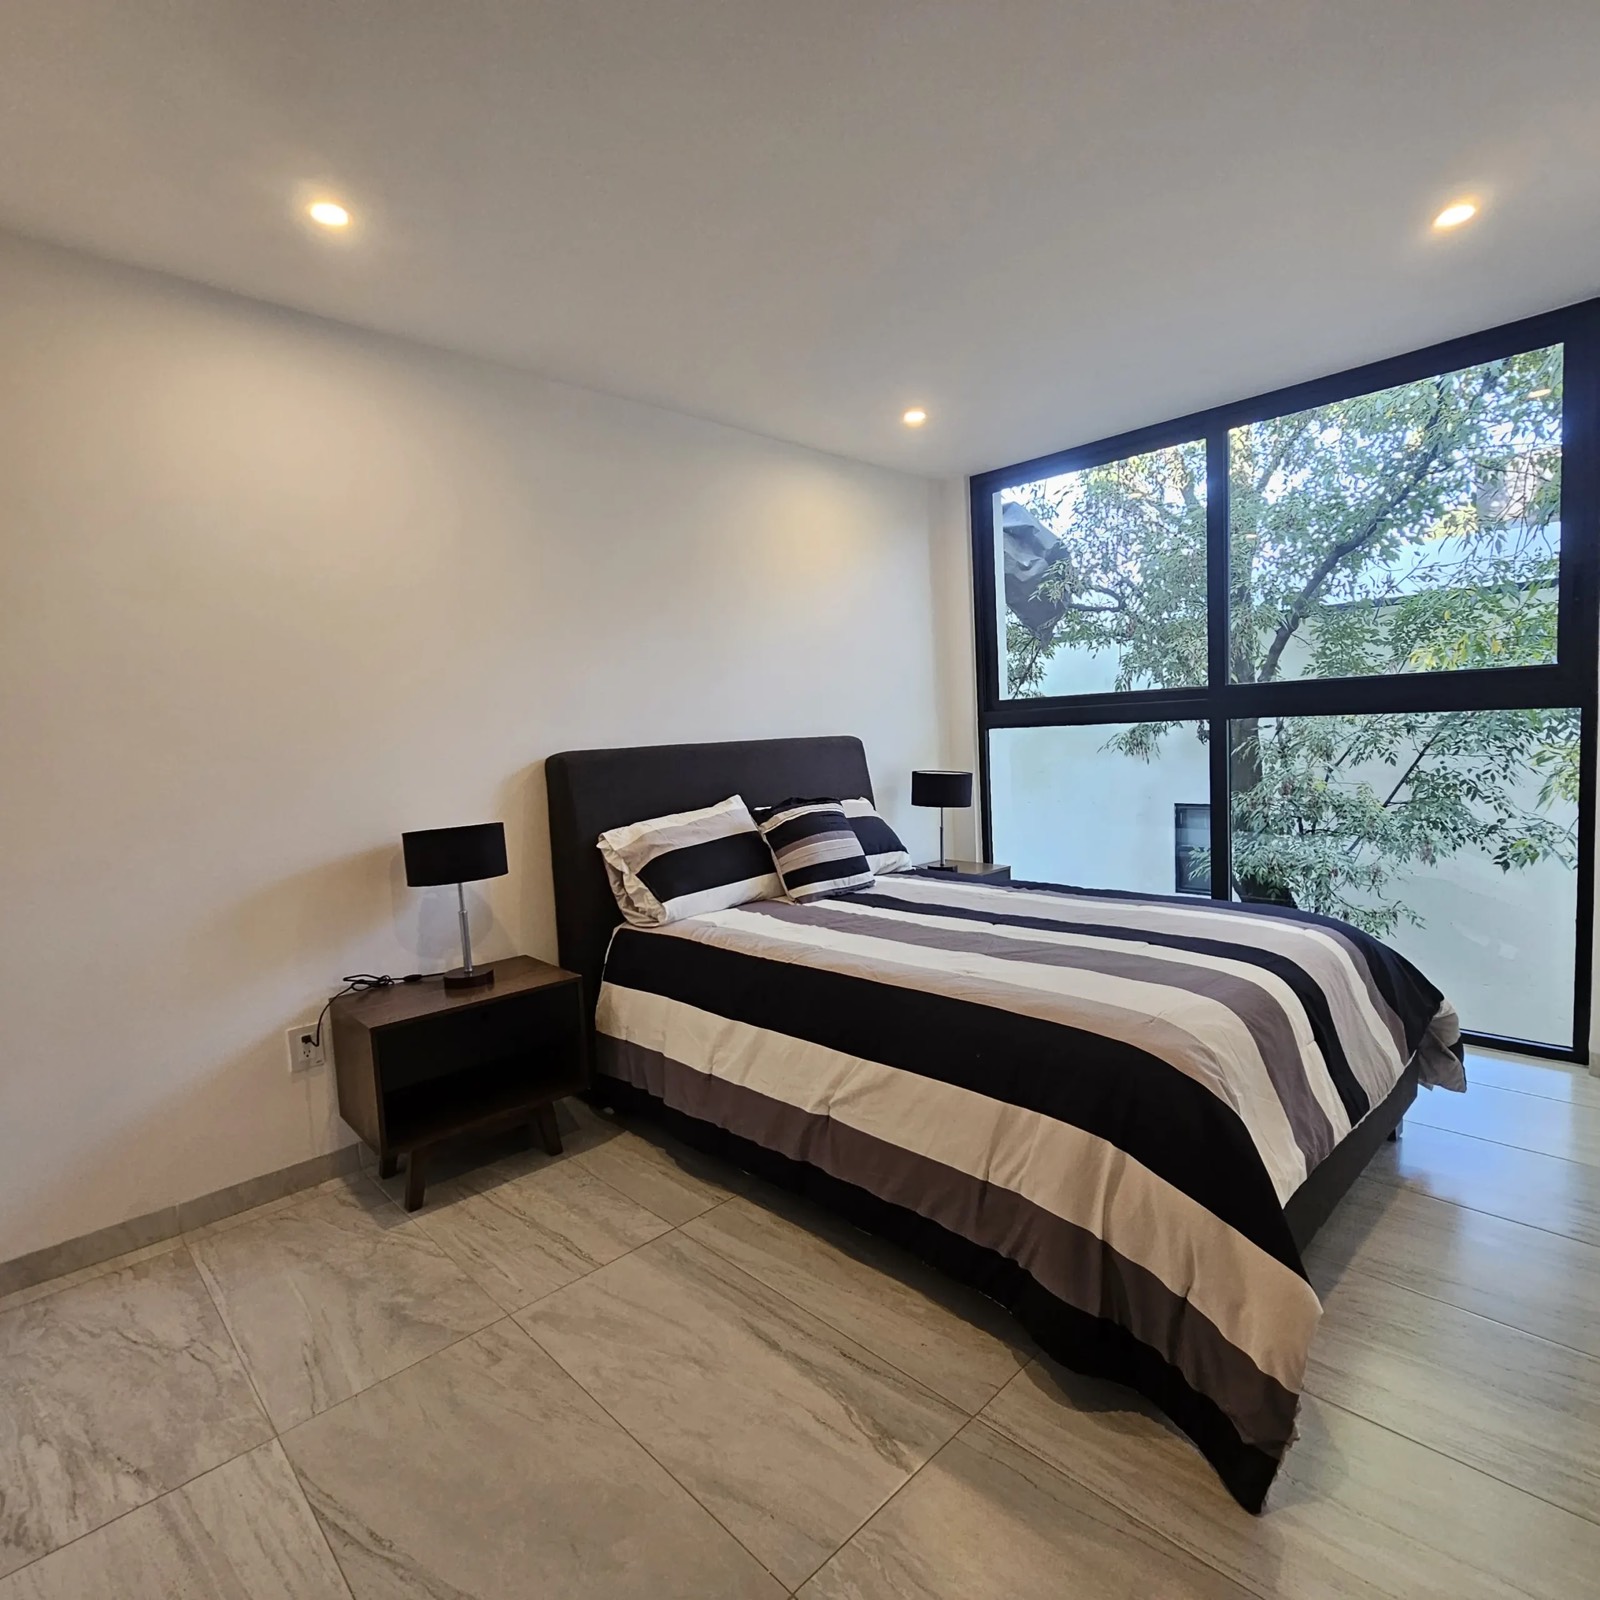
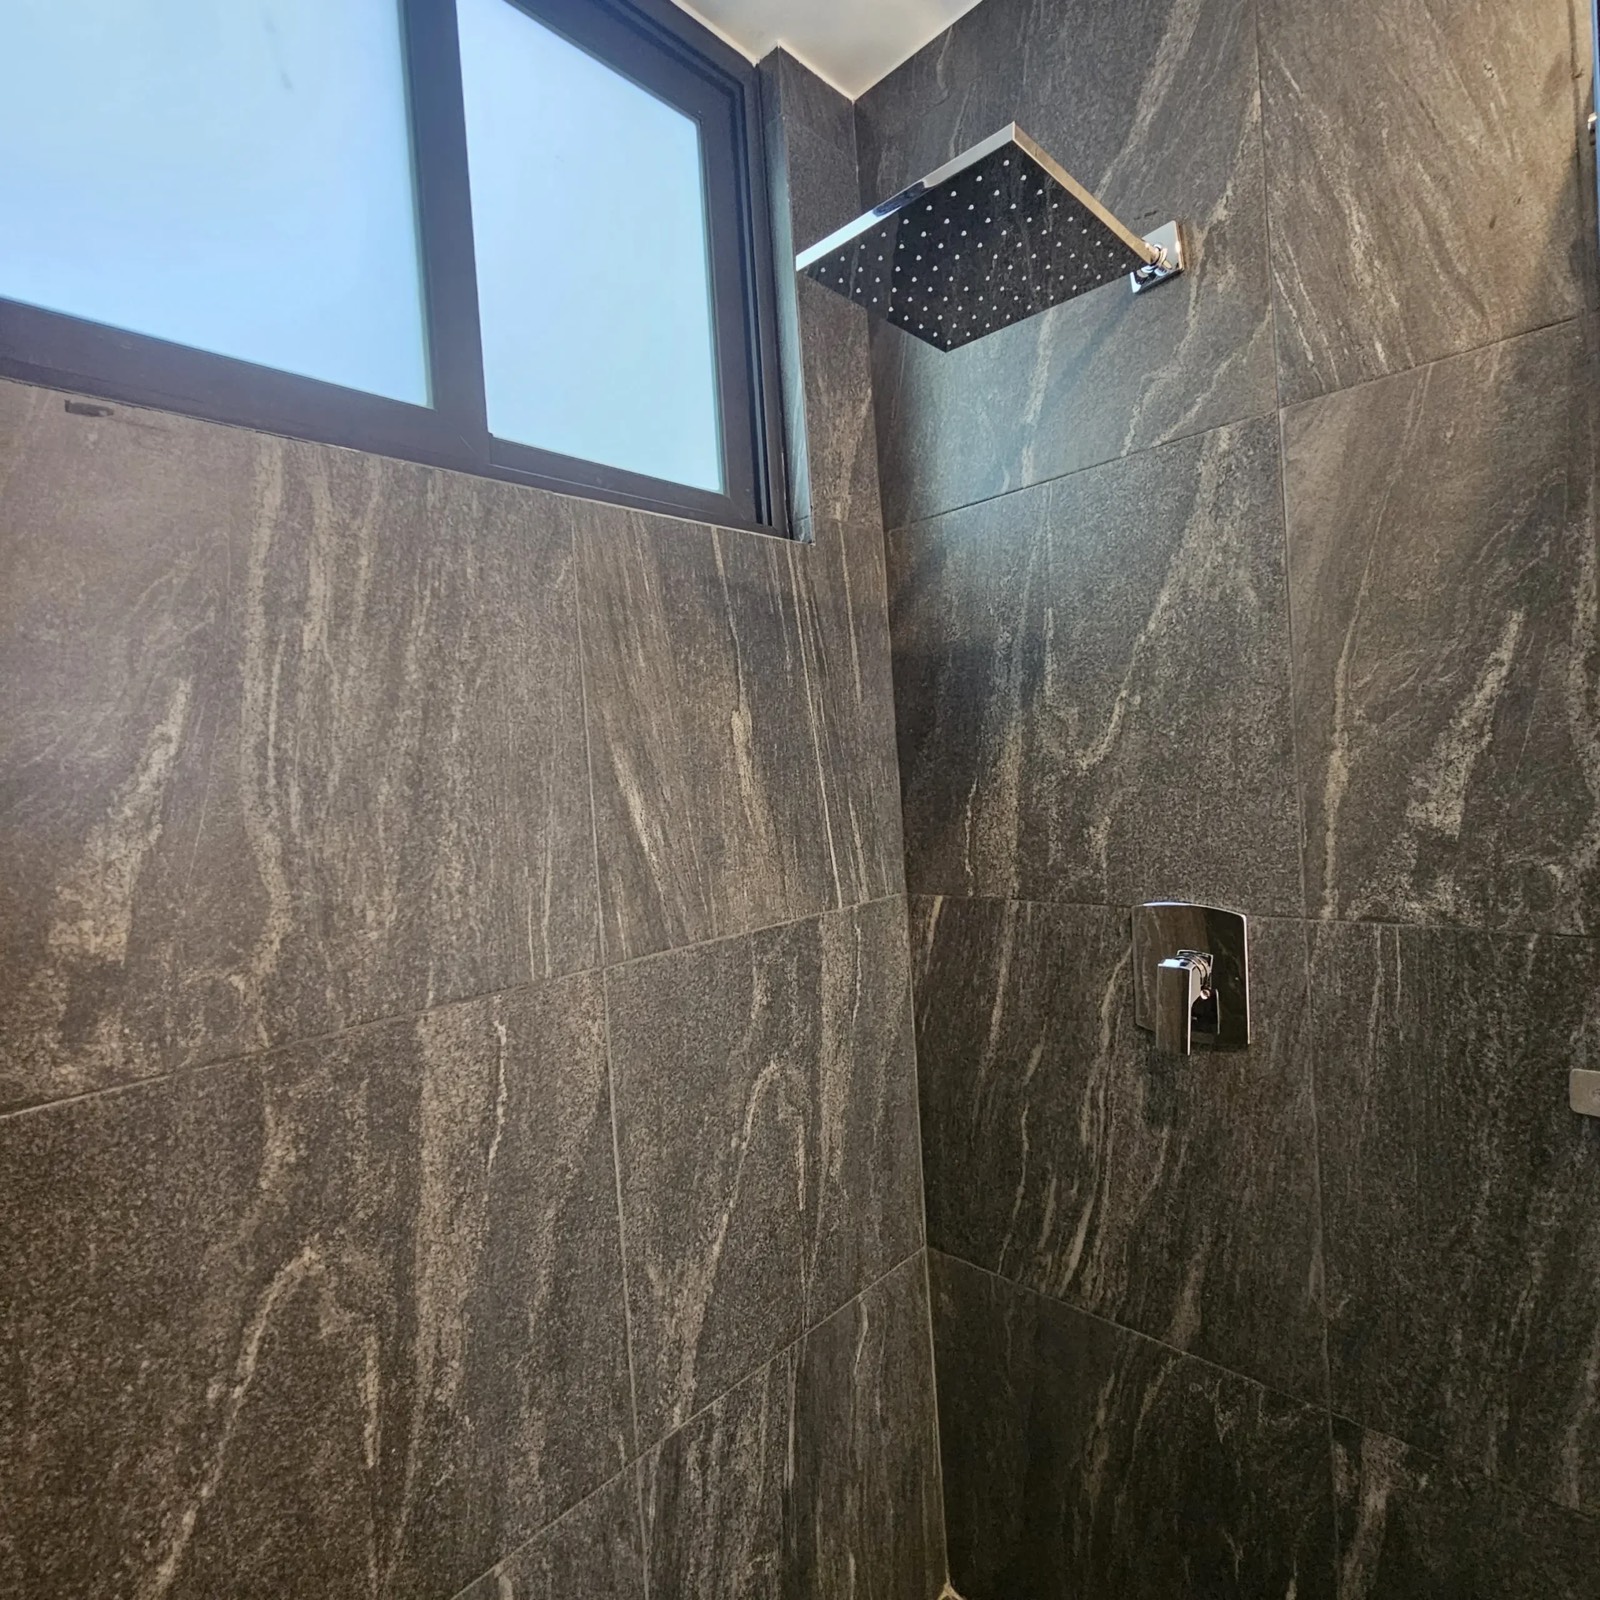
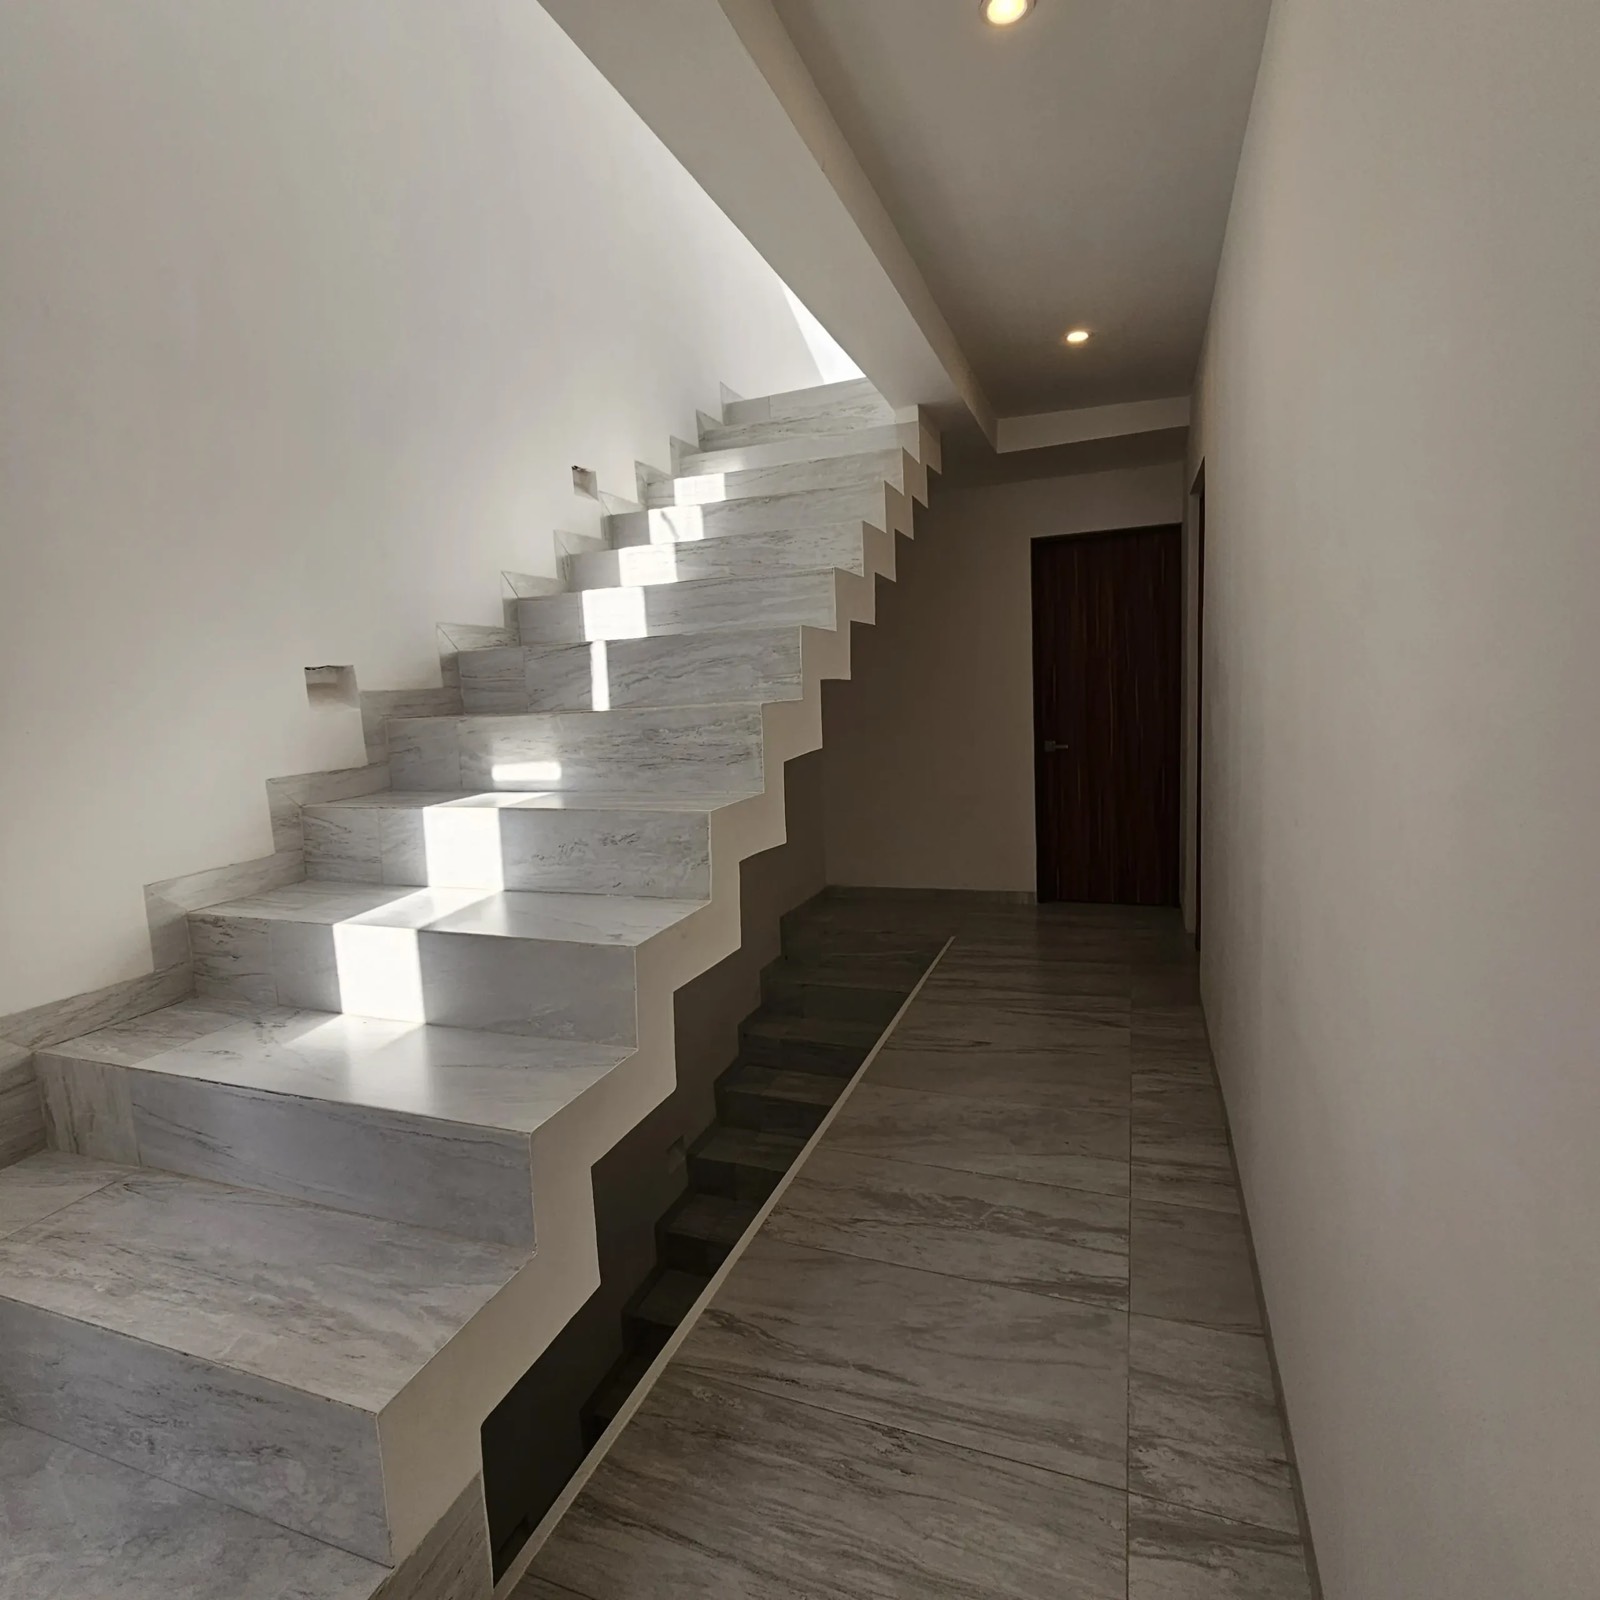
Ailes, casas en Atizapán de Zaragoza
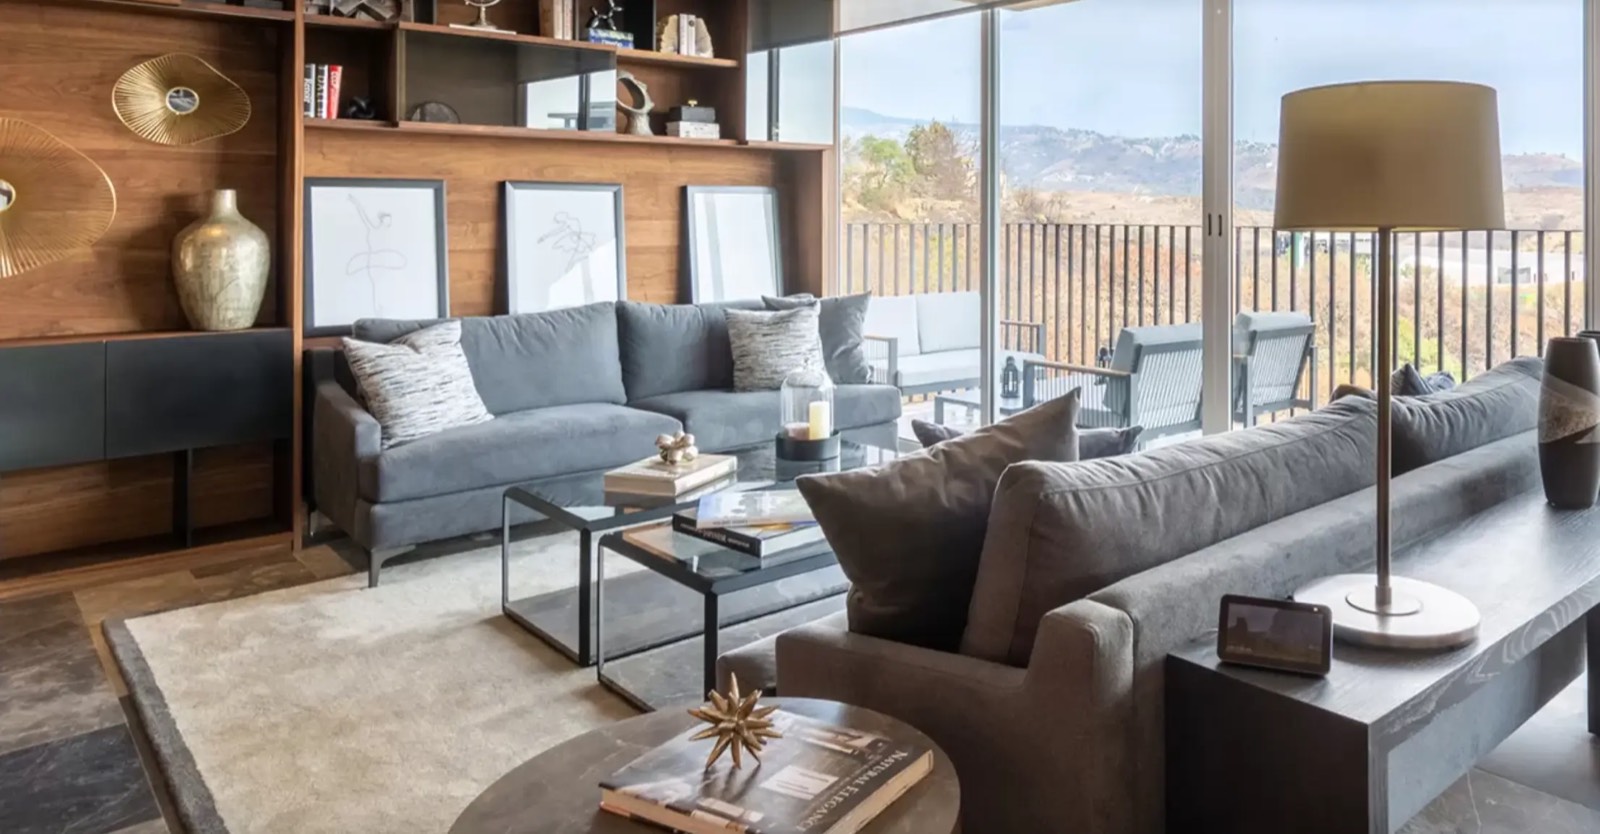
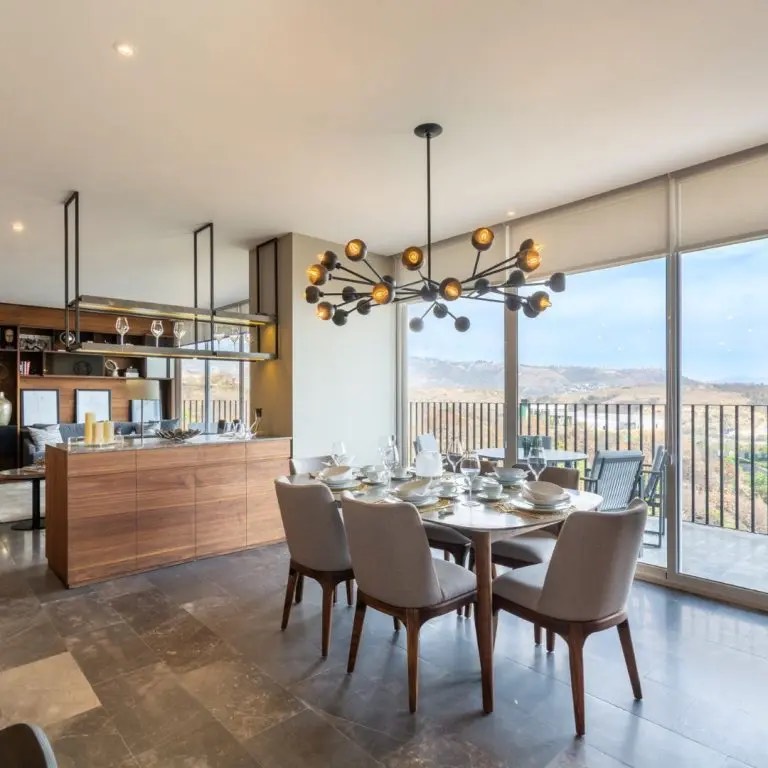
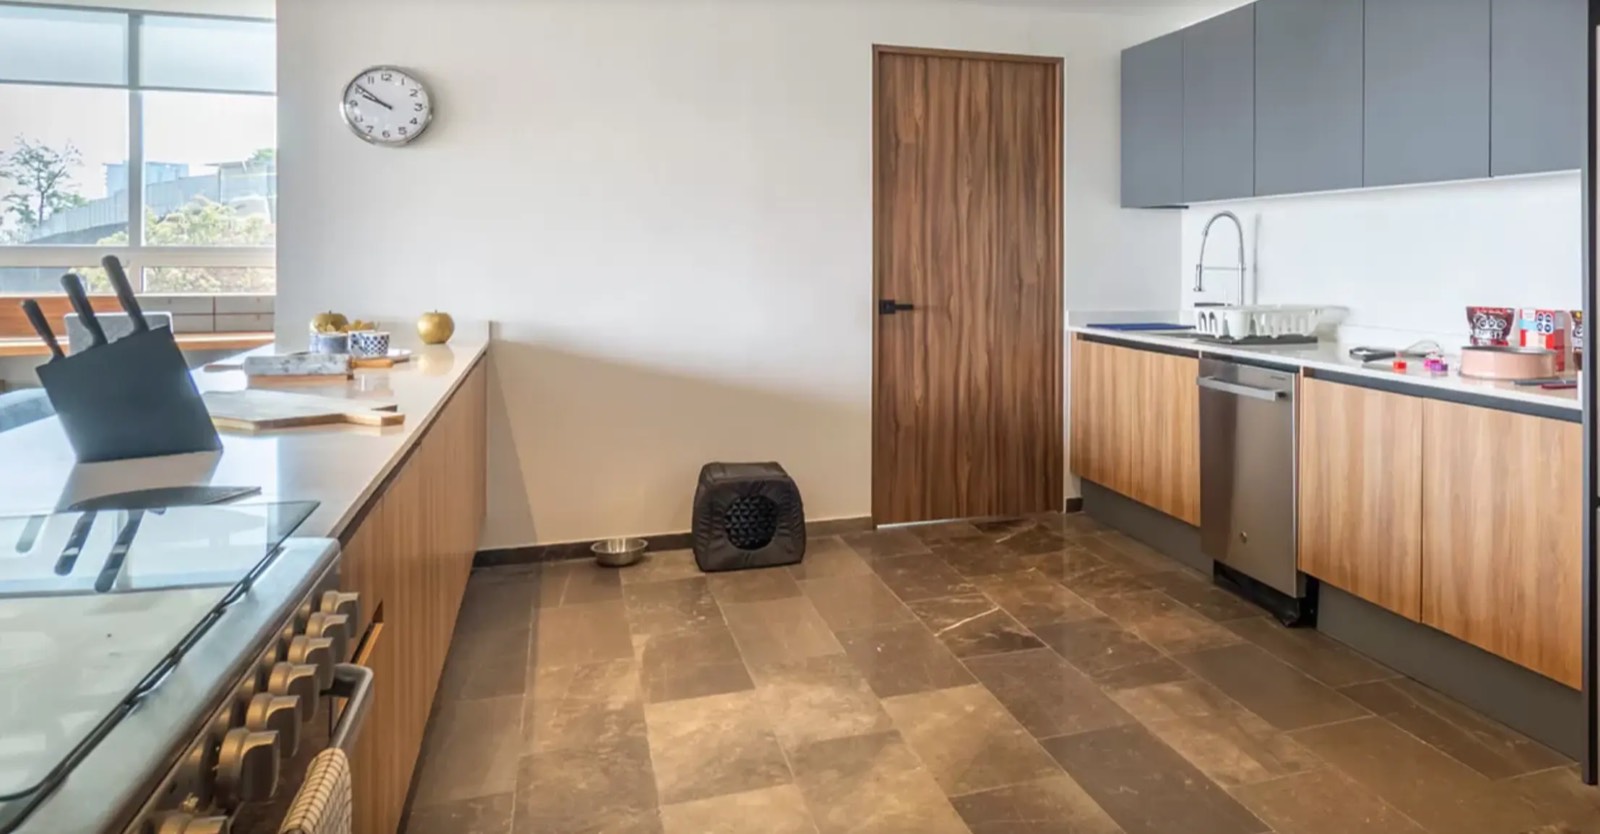
Ailes son casas en condominio horizontal en Atizapán de Zaragoza, a 5 minutos de Mundo E. Tienen 4 niveles, 3 recámaras con baño completo, medio baño de visitas, roof garden, 2 o 3 cajones techados y seguridad privada 24/7. El precio es de $7,300,000. Con una tasa de 11 %, 20 años y un 10 % por seguros, un 20 % de enganche pide un ingreso mensual de unos $201,000. Con 40 %, baja a unos $151,000. El enganche pesa mucho.
Bilú, departamentos en Bosque Real
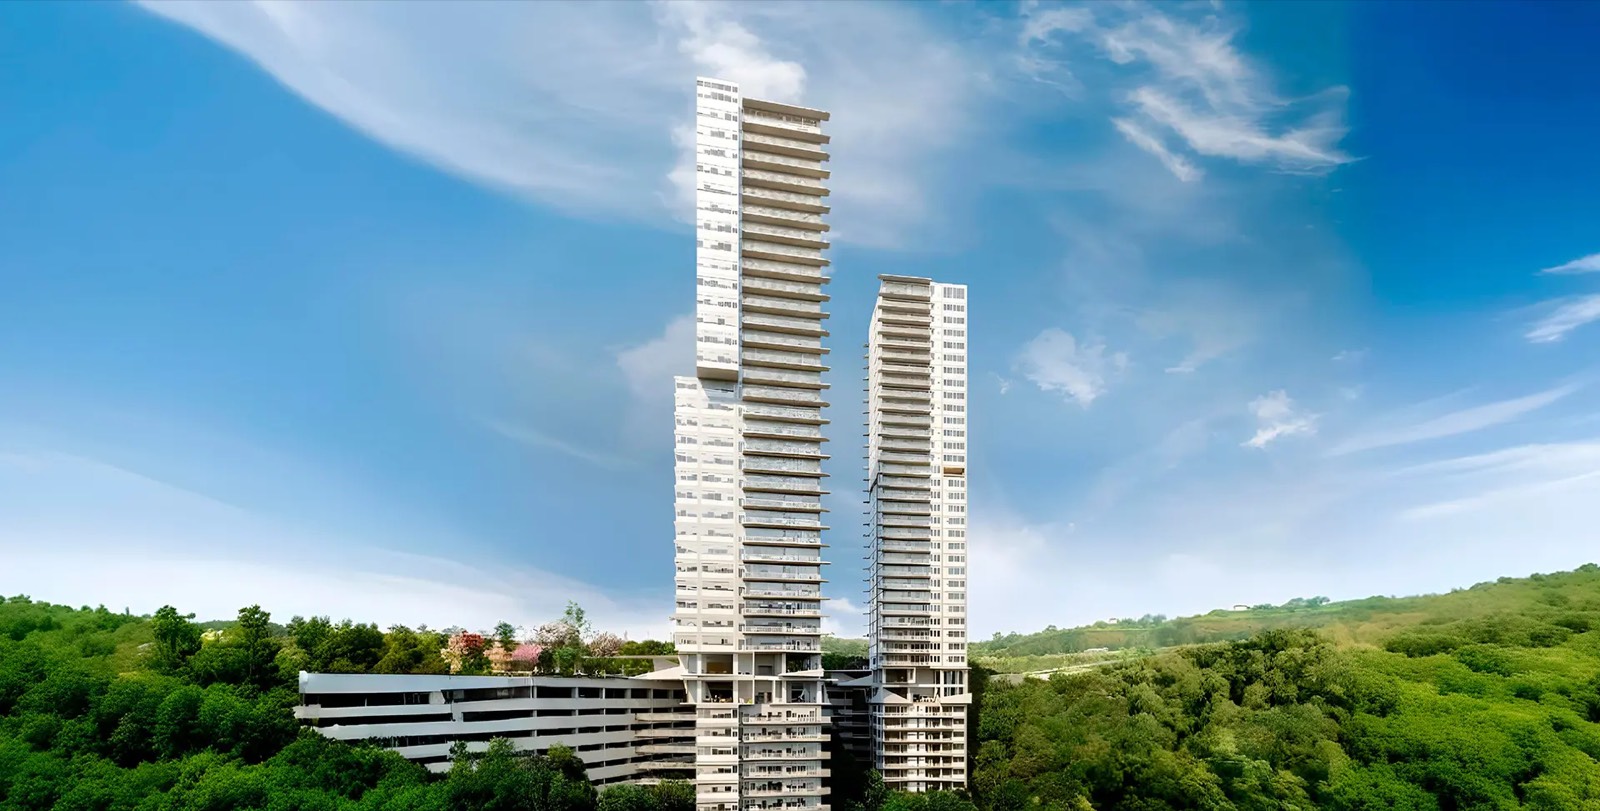
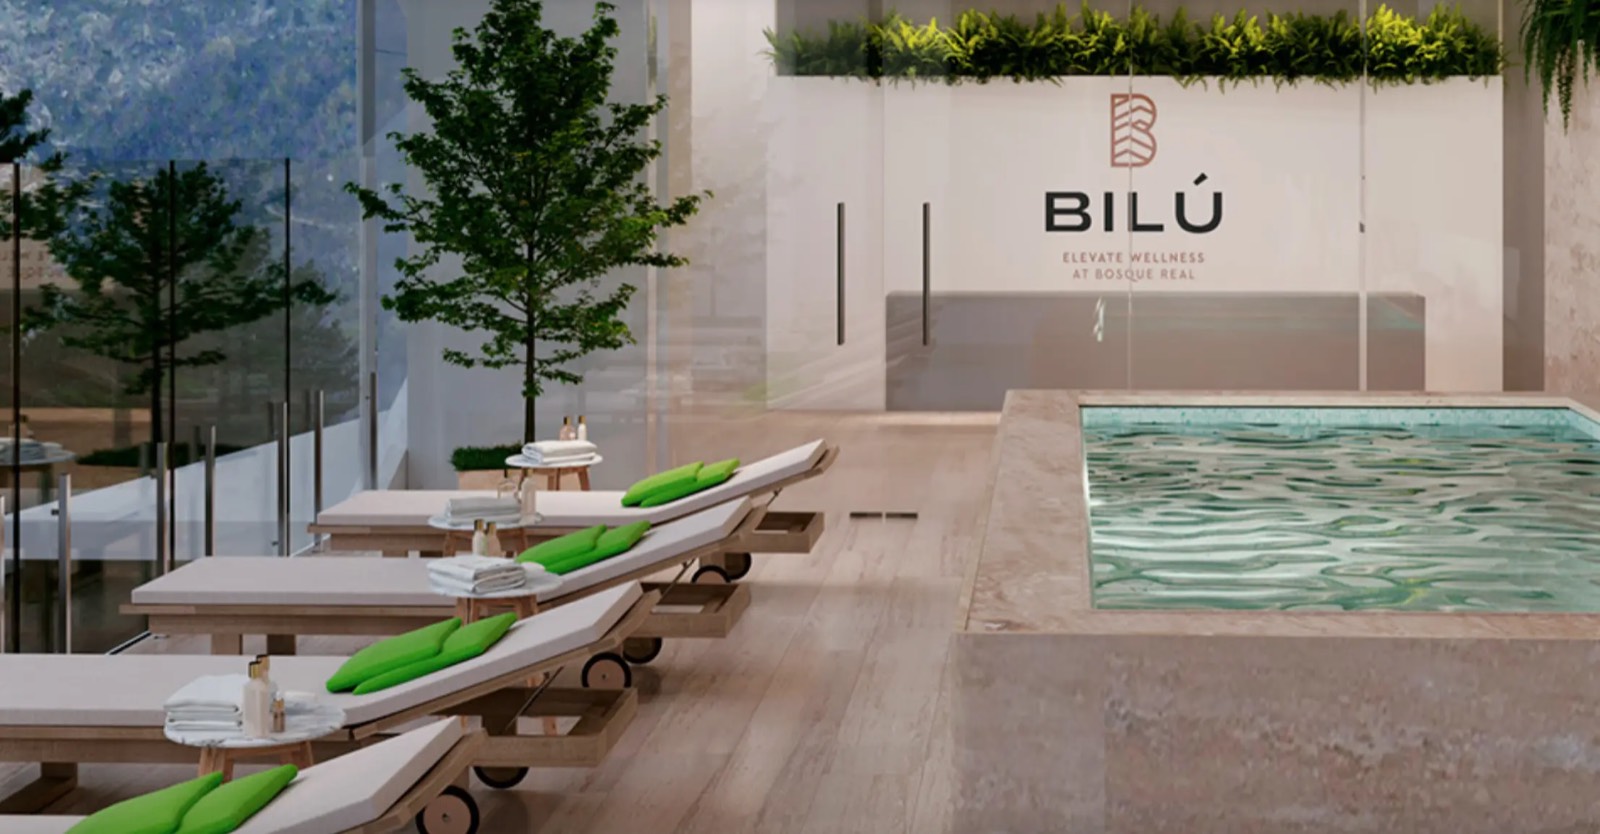
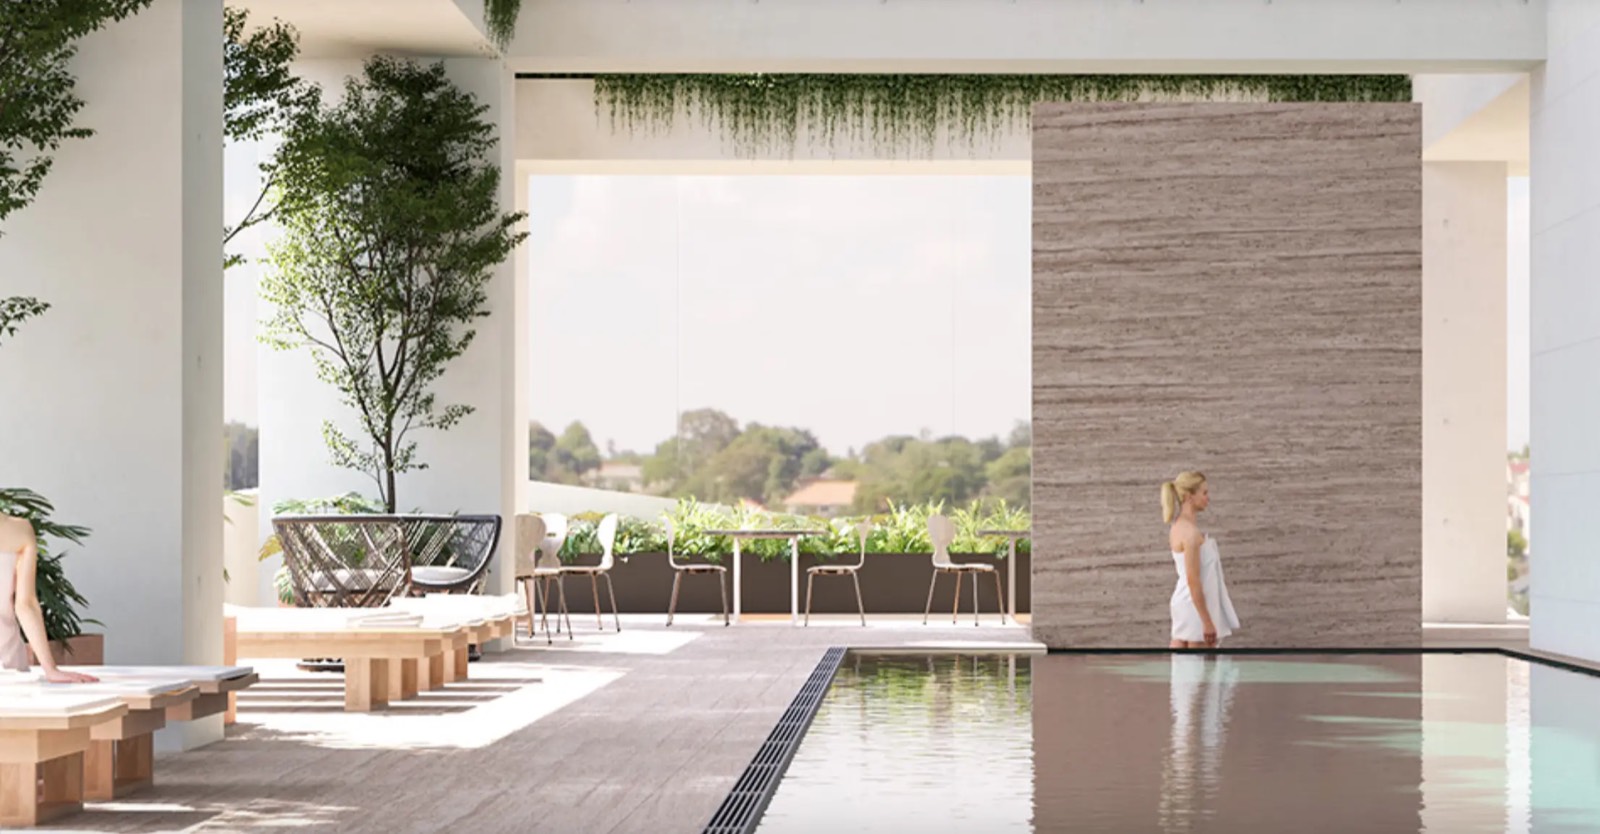
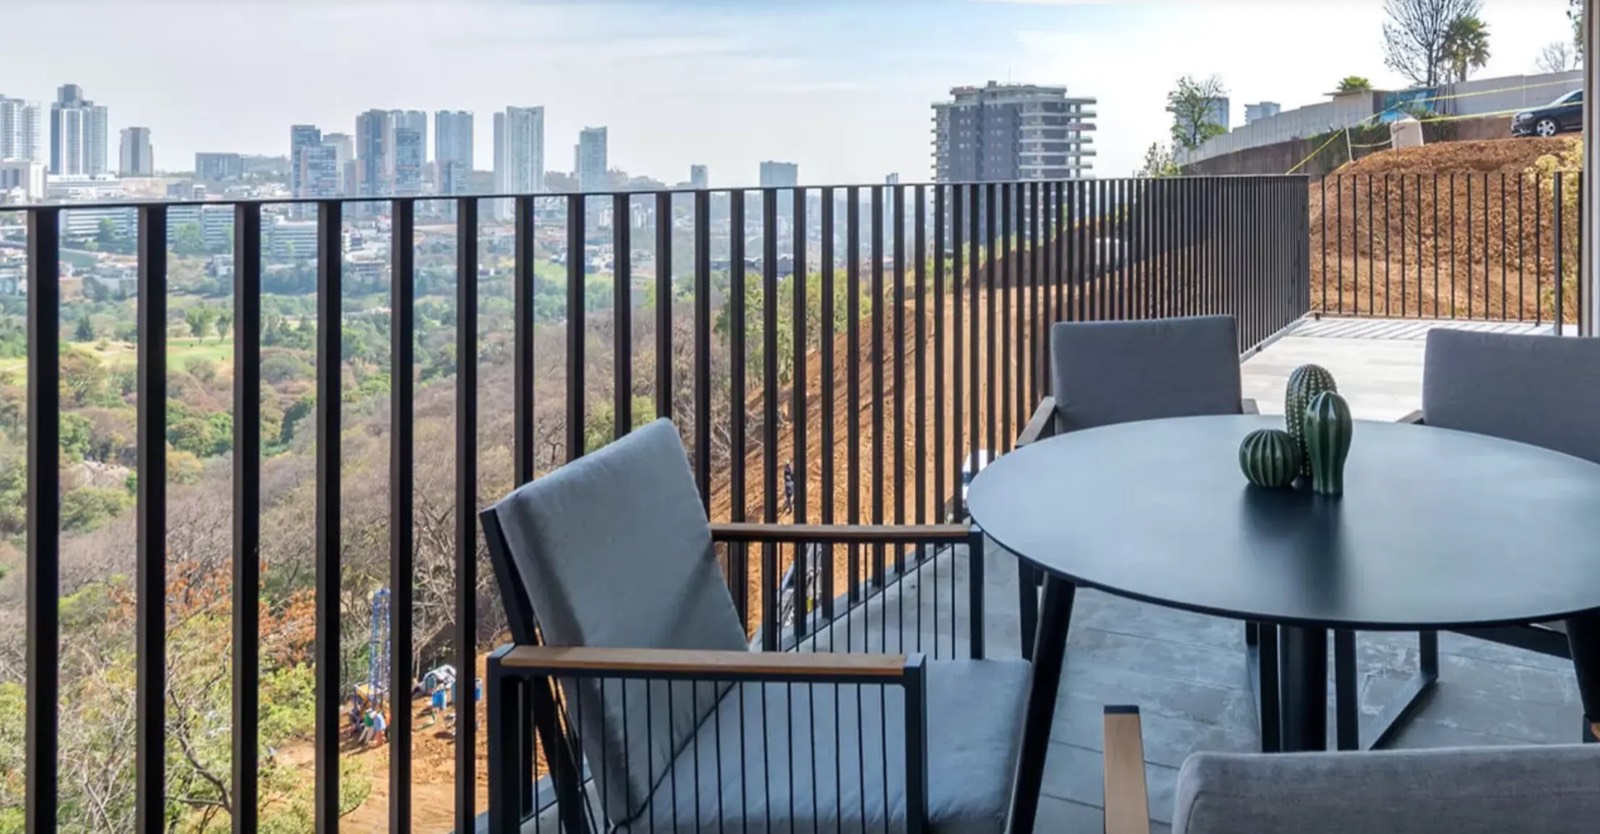
Bilú son departamentos de lujo en Bosque Real, Huixquilucan, en dos torres de 38 niveles, de 191 a 548 m², con más de 2,500 m² de amenidades y un entorno al pie del bosque. Los precios van desde $10 millones. No es una primera casa para todos, pero es una opción si buscas vivir en un desarrollo vertical con amenidades.
Preguntas frecuentes
¿Cuánto debo ganar para un crédito hipotecario?
Depende del monto, plazo y tasa. Como referencia, la mensualidad equivale a un tercio de tu ingreso. Para un crédito de $2.5 millones a 20 años, el ingreso aproximado es de unos $86,000 al mes.
¿Qué banco da el mejor crédito hipotecario?
No hay uno que sea mejor para todos. Compara el CAT y el pago total en el simulador de Condusef, y pide la oferta vinculante, que es gratuita.
¿Puedo comprar una casa en pareja sin estar casados?
Sí. Lo habitual es escriturar en copropiedad con porcentajes. Infonavit ofrece Unamos Créditos para sumar el crédito de una pareja sin estar casados.
¿Qué gastos debo tener además del enganche?
Avalúo, honorarios del notario, impuesto de adquisición y registro. Pide el desglose por escrito al notario antes de apartar.
Da el siguiente paso
Este artículo es orientación general y no sustituye la asesoría de un notario o abogado. Si estás buscando tu primera casa, nueva o usada, escríbenos por WhatsApp o manda un correo a [email protected]. También puedes ver todas nuestras propiedades.
Deja un comentario